- بموجب شرط CIF في إنكوترمز 2020 لا يلتزم البائع إلا بالحد الأدنى من التغطية — الفئة (C) من شروط الشحن المعيارية — وبقيمة 110% من قيمة العقد، وهي صيغة لا تعوّض السرقة ولا دخول المياه إلى الحاوية ولا سوء المناولة.
- يُسعّر التأمين الأساسي على خط الصين–الخليج عادة بين 0.15% و0.5% من القيمة المؤمّنة، بينما يُذكر ملحق الحرب والإضرابات بين 0.5% و1.5% من قيمة البضاعة.
- «العوارية العامة» قد توقف الإفراج عن حاويتك حتى يُقدَّم ضمان، حتى لو وصلت كراتينك جافة وسليمة.
- تنتهي التغطية بعد 60 يوماً من التفريغ إذا لم تصل البضاعة إلى مخزنك النهائي — وهي الفترة التي يقع فيها التخزين في المنطقة الحرة والنقل الداخلي إلى الرياض أو الدوحة.
كثير من المستوردين في الخليج يظنون أنهم مؤمّنون لأن الفاتورة مكتوب عليها CIF. الحقيقة أن ما يرافق شحنة CIF هو أضيق صيغة في التأمين البحري، صيغة كُتبت للبضائع السائبة لا لطبليات أقراص الفرامل أو الفلاتر أو مصابيح LED المتجهة إلى جبل علي أو حمد أو جدة. وثيقة تبدو كاملة على الورق، ثم تخذل صاحبها في أول مطالبة.
ماذا يغطي تأمين CIF فعلاً في عقد استيراد من الصين إلى الخليج؟
يلزم شرط CIF البائعَ بترتيب تأمين بحري على البضاعة بقيمة 110% من قيمة العقد على الأقل، لكن بالحد الأدنى فقط، أي الفئة (C) من شروط الشحن المعيارية، ما لم ينص عقد البيع على فئة أعلى.
وتوضح أكاديمية غرفة التجارة الدولية، التي تدرّب التجار على قواعد إنكوترمز 2020، أن البائع في CIF ملزم بتغطية مطابقة للفئة (C)، بينما في CIP يجب الحصول على الفئة (A)، وأن الشرطين يضعان 110% من قيمة العقد حداً أدنى للتأمين.
من هنا نتيجتان. الأولى أن من يختار نص الوثيقة ليس من يتحمل الخطر: الخطر ينتقل إليك عند تحميل البضاعة على ظهر السفينة في الصين، أما الوثيقة فيشتريها المصنع أو المصدّر. والثانية أن 110% حدّ أدنى وليس هدفاً؛ فهي قيمة الفاتورة زائد هامش 10% عرفي، ولا شيء بعد ذلك. وإذا كان السداد باعتماد مستندي، فإن المادة 28 من UCP 600 تفرض وثيقة تأمين تغطي 110% من قيمة CIF على الأقل وتاريخها لا يتجاوز تاريخ الشحن.
ولأن الخطر ينتقل مبكراً، فإن اختيار الشرط التجاري المناسب بين FOB وCIF وDDP هو أول قرار تأميني تتخذه قبل أن تتحدث مع أي وسيط.
الفئات (A) و(B) و(C): أيّها تحتاج فعلاً؟
للبضائع المصنّعة داخل الحاويات — قطع غيار السيارات والأجهزة المنزلية والإلكترونيات والأدوات — تحتاج الفئة (A)، لأن الفئة (C) تترك أشهر أضرار الحاويات بلا تغطية.
أُعيد إصدار مجموعات الشروط الثلاث في 1 يناير 2009 من رابطة سوق لويدز والرابطة الدولية للمكتتبين، ولا تزال الأساس الذي تُبنى عليه معظم وثائق التأمين على البضائع. والفرق بينها ليس في الدرجة بل في الأخطار المذكورة أصلاً.
| الخطر | الفئة (A) | الفئة (B) | الفئة (C) |
|---|---|---|---|
| الحريق أو الانفجار | مغطى | مغطى | مغطى |
| جنوح السفينة أو غرقها أو انقلابها | مغطى | مغطى | مغطى |
| التصادم أو التفريغ في ميناء ملجأ | مغطى | مغطى | مغطى |
| تضحية العوارية العامة والإلقاء في البحر | مغطى | مغطى | مغطى |
| الزلازل والبراكين والصواعق | مغطى | مغطى | غير مغطى |
| دخول مياه البحر أو النهر إلى الحاوية | مغطى | مغطى | غير مغطى |
| جرف البضاعة إلى البحر | مغطى | مغطى | غير مغطى |
| السرقة والنهب وعدم التسليم | مغطى | غير مغطى | غير مغطى |
| سوء المناولة والكسر والتلف المتعمد | مغطى | غير مغطى | غير مغطى |
| أي سبب آخر غير مستثنى صراحة | مغطى | غير مغطى | غير مغطى |
وتستثني المجموعات الثلاث القائمة نفسها: سوء النية، والتسرب والتلف الطبيعي، والتعبئة غير الكافية أو غير المناسبة، والعيب الذاتي في البضاعة، والتأخير، وإعسار مالك السفينة. أما الحرب والإضرابات والإرهاب فمستثناة أيضاً، ولا تُشترى إلا بملاحق شروط الحرب وشروط الإضرابات على البضاعة.
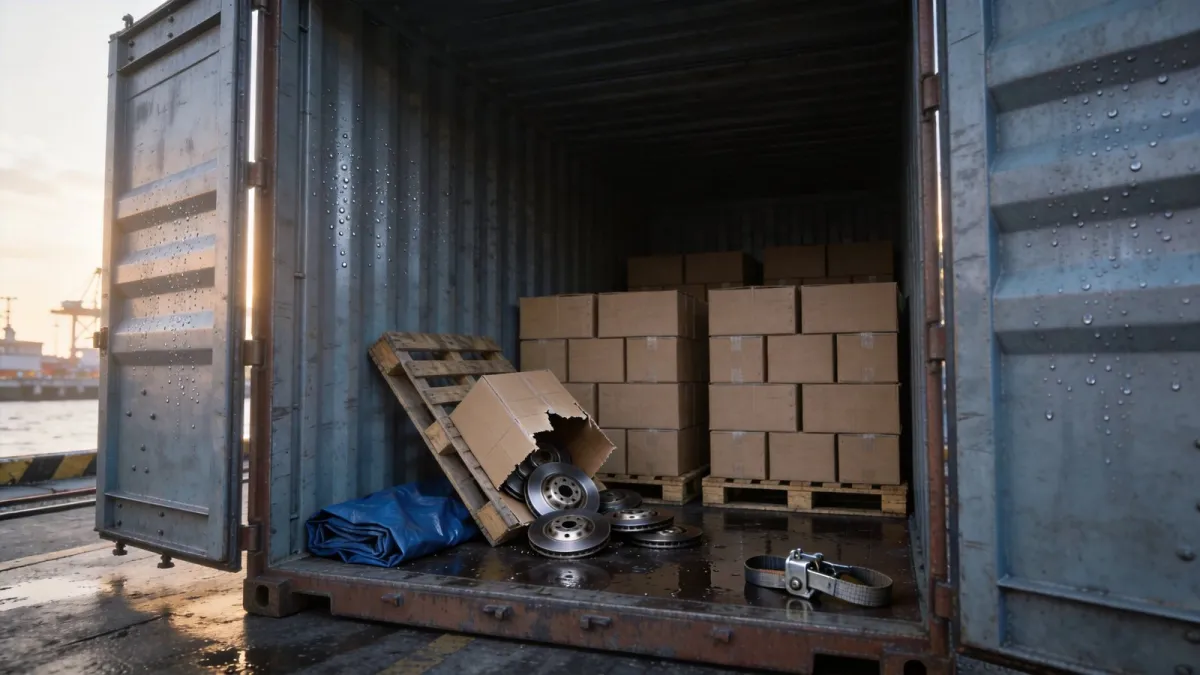
وفي قطع غيار السيارات تكون قائمة الاستثناءات أهم من قائمة الأخطار: أقراص الفرامل التي تصل بطبقة صدأ بعد ثلاثة أسابيع في حاوية رطبة تُناقش عادة كحالة تعبئة لا كحالة مياه بحر، ولذلك تحسم أكياس التجفيف وصور التحميل المطالبة بقدر ما يحسمها حرف الفئة.
لماذا قد تُحتجز حاويتك في الميناء بسبب العوارية العامة؟
العوارية العامة قاعدة بحرية تجعل كل صاحب بضاعة على ظهر السفينة يشارك في تكلفة تضحية جُعلت لإنقاذ السفينة، بما في ذلك من وصلت بضاعته سليمة.
إذا نشب حريق في عنبر، أو جنحت السفينة، أو أُلقي عدد من الحاويات لتخفيف الحمولة، أعلن مالك السفينة العوارية العامة وفق قواعد يورك-أنتويرب. والنص الواجب التطبيق، أي قواعد يورك-أنتويرب 2016، يعرّف فعل العوارية العامة بأنه تضحية أو مصروف غير عادي يُقصد به ويُجرى بشكل معقول من أجل سلامة الجميع، ويُحمَّل على المصالح المساهمة: السفينة والوقود والبضاعة على حد سواء.
وعملياً يجمع المُعدّل ضماناً من كل صاحب بضاعة قبل الإفراج. قد تبقى حاويتك في جبل علي أو الدمام بينما يطلب وكيلك سند عوارية أو ضماناً مصرفياً، مع أن كراتينك لم تكن قريبة من الحريق. كما تحدد القاعدة E مهلة 12 شهراً لإبلاغ المطالبات إلى المُعدّل، وهي مهلة قصيرة إذا وجب إعادة بناء الملف من الصفر.
هنا يظهر معنى الوثيقة: شركة التأمين تصدر الضمان بدلاً من خزانتك. وبدون تغطية يكون الضمان نقداً من حسابك، محسوباً على قيمة البضاعة لا على حجم الضرر الذي لحق بك.
كم يكلّف تأمين البضاعة على خط الصين–الخليج؟
يُسعّر التأمين الأساسي على خط الصين–الخليج عادة بين 0.15% و0.5% من القيمة المؤمّنة، وملحق الحرب والإضرابات هو البند الأسرع ارتفاعاً في الفاتورة.
النطاقات أدناه أعلنها مزودو شحن وتأمين في 2026، وهي مؤشرات سوقية لا عروض أسعار: سعرك يعتمد على نوع البضاعة والتعبئة والمسار ومبلغ الخصم وسجل المطالبات.
| نوع التغطية | النطاق المعتاد | ما تستجيب له | الأنسب لـ |
|---|---|---|---|
| الفئة (C) | 0.15%–0.3% | الكوارث الكبرى فقط | السائب منخفض القيمة، الخردة، المواد الخام |
| الفئة (B) | 0.2%–0.4% | الكوارث الكبرى مع دخول المياه والزلازل والجرف | البضائع العامة |
| الفئة (A) | 0.3%–0.5% | كل الأخطار ما عدا الاستثناءات المعتادة | قطع غيار السيارات والأجهزة والإلكترونيات |
| ملحق الحرب والإضرابات | 0.5%–1.5% من قيمة البضاعة | الحرب والإضرابات والشغب والإرهاب | الرحلات الخليجية المعرضة لأخطار الحرب |
مثال رقمي يوضح الحساب: حاوية أقراص فرامل بفاتورة 80,000 دولار تُؤمَّن بـ110%، أي 88,000 دولار. بسعر 0.4% للفئة (A) يبلغ القسط نحو 352 دولاراً، ويضيف ملحق الحرب عند 1% نحو 880 دولاراً. الإجمالي يقارب 1,232 دولاراً، أي نحو 1.5% من قيمة البضاعة، مقابل خسارة كلية محتملة قدرها 80,000 دولار ومساهمة عوارية عامة قد تُضاف فوقها.
ويُظهر تقرير مجلس الشحن العالمي فقدان 1,478 حاوية في 2025 من أصل نحو 280 مليون حاوية منقولة، مع بدء الإبلاغ الإلزامي عن الحاويات المفقودة من 1 يناير 2026، وهو ما يجعل التغطية قراراً حسابياً قبل الشحن. وهنا تمييز يوفّر على المستورد خطأً شائعاً: رسم مخاطر الحرب المطبوع في فاتورة الشحن يغطي السفينة وطاقمها لا كراتينك. هو رسم من الخط الملاحي وليس وثيقة باسمك، ولا يدفع لك شيئاً إذا أُصيبت الحاوية. ولهذا يبقى السؤال العملي: كيف توزّع ميزانية الشحن بين تكاليف الشحن والرسوم الإضافية والتأمين قبل الحجز لا بعده.
أين تنتهي تغطيتك؟ قاعدة الستين يوماً وفجوة النقل الداخلي
تسري تغطية البضاعة من مخزن البائع إلى مخزنك النهائي، لكنها تتوقف تلقائياً بعد 60 يوماً من التفريغ إذا لم تصل البضاعة بعد.
هذا هو البند 8 من شروط الشحن المعيارية: تبقى التغطية قائمة خلال المسار العادي للنقل، وتنتهي عند التسليم إلى مخزنك النهائي، أو إلى أي مخزن آخر تختاره للتخزين أو التوزيع، أو بعد 60 يوماً من التفريغ في الميناء النهائي، أيهما يحدث أولاً.
وسلاسل الإمداد الخليجية تختبر هذا البند باستمرار. حاوية مفرّغة في حمد أو جبل علي أو الدمام قد تنتظر معاينة جمركية، أو تدقيق ملصقات بالعربية، أو نقلاً إلى منطقة حرة، أو موعد شاحنة إلى الرياض يفتح بعد عطلة. والبضاعة المخزّنة في منطقة حرة بعد انتهاء النقل لم تعد في حكم «أثناء النقل»، والوثيقة ليست وثيقة تخزين.
ومسؤولية الناقل لا تسدّ هذه الفجوة. فبموجب نظام لاهاي-فيسبي يقتصر التعويض على 666.67 وحدة حساب لكل طرد، أو وحدتين لكل كيلوغرام من البضاعة التالفة، أيهما أعلى، ما لم تُعلن القيمة في سند الشحن. وفي شحنة قطع غيار على طبليات يمثّل هذا الحد جزءاً صغيراً من الفاتورة، ولهذا لا تعتمد التجارة على مقاضاة الخط الملاحي.
ملاحظة من داخل الصين: عندما يحجز فريق Keerki في قوانغتشو فحصاً قبل الشحن لقطع غيار السيارات، يصوّر المفتش الكراتين وأكياس التجفيف وغلاف الطبليات ورقم الحاوية والسيل قبل إغلاق الأبواب. هذه الصور هي أرخص وثيقة تأمين ستملكها: شركات التأمين تطلبها بالاسم عند مطالبة رطوبة، والمصانع نادراً ما تحتفظ بها.
كيف ترفع مطالبة تأمين تُدفع فعلاً؟
تُحسم مطالبة البضاعة في أول 48 ساعة في ميناء الوصول، لا في المراسلات التي تليها بعد أسابيع.
- افحص قبل التوقيع. إذا كان السيل مكسوراً أو مفقوداً أو مختلفاً عن مستند الشحن، أثبت ذلك على إيصال التسليم واحتفظ بالسيل نفسه.
- صوّر الحالة. رقم الحاوية والسيل والكراتين التالفة وآثار المياه وطريقة التستيف داخل الحاوية.
- أبلغ شركة التأمين أو وكيل المطالبات فوراً عبر البيانات المطبوعة على الشهادة، وقبل نقل البضاعة أو إصلاحها أو بيعها.
- حمّل الناقل المسؤولية كتابةً. في النقل البحري المهلة ثلاثة أيام من التسليم، والجو 14 يوماً والبر 7 أيام. الإبلاغ الكتابي يحفظ حق الرجوع.
- لا تتخلص من البضاعة التالفة. احتفظ بها للمعاينة، ولا تصلحها أو تُعدمها قبل أن يراها الخبير.
- جهّز الملف. الوثيقة أو الشهادة، والفاتورة، وقائمة التعبئة، وسند الشحن، وتقرير المعاينة، ومراسلات الناقل، وعرض سعر للإصلاح أو الاستبدال.
- جاوب المُعدّل إذا أُعلنت العوارية العامة، وقدّم مطالبتك وقيمة مساهمتك خلال مهلة 12 شهراً ودع شركة التأمين تصدر الضمان بدلاً منك.
الأسئلة الشائعة
هل التأمين على البضاعة إلزامي عند الاستيراد من الصين إلى الخليج؟
لا تشترط معظم الجهات الجمركية الخليجية وثيقة تأمين للإفراج عن الشحنة، لكن السلسلة التجارية تشترطها عملياً: الاعتماد المستندي يفرض تغطية 110% من قيمة CIF على الأقل، والمستورد في CIF الذي يفترض أن شهادة البائع تحميه يكون مكشوفاً من لحظة تحميل البضاعة.
هل يغطي تأمين CIF السرقة من الحاوية؟
لا. الفئة (C)، وهي حد CIF الأدنى، لا تغطي السرقة ولا النهب ولا عدم التسليم ولا سوء المناولة. وتُغطى السرقة فقط بالفئة (A) أو بملحق خاص، ولهذا لا ينبغي أن تسافر بضائع الاستهلاك داخل الحاويات على الفئة (C).
من يدفع ضمان العوارية العامة إذا كانت بضاعتي سليمة؟
كل صاحب بضاعة على ظهر السفينة يساهم، لأن التضحية أنقذت الرحلة بأكملها، وتُحسب الحصة على قيمة بضاعتك في ميناء الوصول. ومع وجود وثيقة تصدر شركة التأمين الضمان، وبدونها يكون الضمان نقداً قبل الإفراج.
هل أؤمّن على قيمة الفاتورة أم على 110% منها؟
أمّن على 110% من قيمة CIF على الأقل، وهو الهامش العرفي للشحن والرسوم والربح المتوقع. وإذا أردت أن تستجيب الوثيقة لكامل التكلفة الواصلة، بما فيها الرسوم وضريبة القيمة المضافة والنقل الداخلي، فأعلن هذه القيمة الأعلى وادفع القسط الإضافي الصغير.
هل رسم مخاطر الحرب في فاتورة الشحن يعتبر تأميناً على بضاعتي؟
لا. الرسم يفرضه الخط الملاحي لتغطية السفينة وتعرضه هو، ولا ينشئ لك حقاً في المطالبة. تغطية الحرب والإضرابات على بضاعتك لا تُشترى إلا بملحقي شروط الحرب وشروط الإضرابات على البضاعة ضمن وثيقتك.
هل أستطيع التأمين بعد إبحار السفينة؟
عادة نعم، بشرط ألا يكون هناك ضرر معروف عند ترتيب التغطية، لأن شركات التأمين لا تغطي حادثاً وقع بالفعل. والقاعدة العملية أن تُثبّت التغطية قبل دخول الحاوية إلى ساحة الميناء.
الخلاصة لمستورد الخليج بسيطة: حرف الفئة على الشهادة أهم من القسط، والستون يوماً الأخيرة من الرحلة أهم من عشرين يوماً في البحر. اقرأ النص قبل أن تُبحر الحاوية، لا بعد أن تصل مبللة.
وKeerki (Keerki Limited) شركة مقرها قوانغتشو تعمل في التوريد والتمثيل التجاري من داخل الصين، وتساعد الشركات في الخليج والعالم العربي على الاستيراد من الصين بأمان منذ أكثر من عشر سنوات. يتحقق فريقها من مستندات الموردين، ويفحص البضاعة قبل التحميل، ويصوّر التعبئة وأسيل الحاويات التي تطلبها شركات التأمين لاحقاً، وهو ما يقصّر المسافة بين وصول تالف ومطالبة مدفوعة.
إذا كنت تجهّز شحنة وتريد رأياً ثانياً في التعبئة والمستندات وشهادة التأمين قبل مغادرة الحاوية للصين، أرسل التفاصيل عبر نموذج الطلب أو راسل الفريق على واتساب +86 133 9212 7362، ويمكنك أيضاً الاطلاع على دليل الموردين وخدماتنا.